

 English
 العربية
 Deutsch
 Română
 Čeština
 Magyar
 Svenska
 Polski
 Hrvatski
 עברית
 Ελληνικά
 Português
 Português (Brasil)
 Slovenščina
 Српски
 Македонски
 Български
 Français
 Español
 Español (Colombia)
 Español (Argentina)
 Español (México)
 Català
 Türkçe
 Nederlands
 Italiano
 日本語
 简体中文
 繁體中文
 हिन्दी
 العربية (مصر)
 Shqip
 ไทย
 Русский
 فارسی
 Українська
 Filipino
 اردو
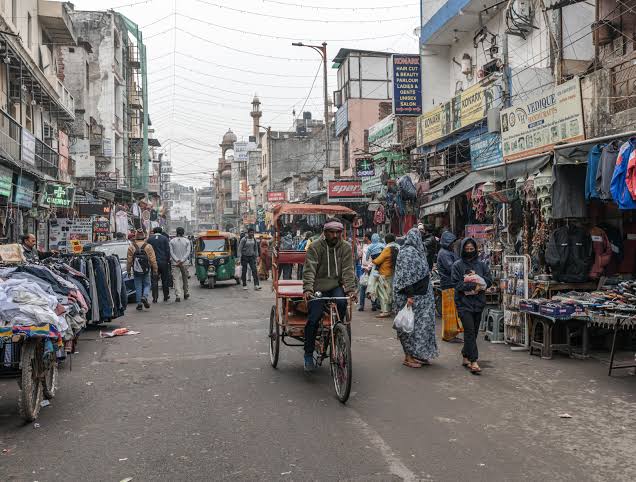
Di atas kertas, ekonomi India adalah pembangkit listrik global. Bagi investor global dan analis makroekonomi, itu adalah bintang terang dari dunia pandemi - negara yang secara konsisten menentang slowdown global. Tetapi melangkah keluar dari boardroom perusahaan dan ke jalan-jalan ramai, dan jauh lebih kompleks, kenyataan muncul. Kisah India hari ini adalah kisah dua ekonomi berbeda beroperasi secara bersamaan.
Keajaiban Macroekonomi
Jika Anda melihat buku besar nasional, ada banyak untuk merayakan. India tetap menjadi salah satu ekonomi utama yang berkembang paling cepat di dunia, dengan seperempat postingan pertumbuhan yang kuat sekitar 7.8% menjadi 8.2%.
Negara saat ini adalah ekonomi terbesar kelima di dunia dan tegas pada jalur untuk mengklaim nomor tiga tempat pada tahun 2030, dengan PDB yang diproyeksikan lebih dari $7.3 triliun. momentum ini sebagian besar didorong oleh sektor jasa booming, pengeluaran modal pemerintah yang sehat, dan permintaan domestik yang kuat dari kelas menengah atas. Koleksi pajak, seperti GST, telah menunjukkan pertumbuhan dua puluh digit dalam satu tahun, menunjukkan aktivitas ekonomi yang solid pada tingkat formal.
Dengan metrik ini, mesin menderu.
View from the Ground: A K-Shaped Reality
Namun, PDB hanyalah salah satu cara untuk mengukur kesehatan ekonomi - dan jarang menangkap bagaimana kekayaan didistribusikan. Indikator ekonomi tingkat-titik ke lintasan pertumbuhan "K-berbentuk". Sementara bagian atas dari 'K' mencerminkan peningkatan keuntungan perusahaan, konsumsi mewah, dan pasar saham yang booming, kaki ke bawah mengungkapkan kelas kerja dan menengah yang merasa memeras.
Tantangan Kerja
Biasanya, pertumbuhan PDB 7% konsisten akan menghasilkan jutaan pekerjaan resmi yang aman. Pada kenyataannya, pekerjaan tetap menjadi titik nyeri yang parah. Sementara secara keseluruhan jumlah pekerjaan mungkin terlihat stabil, kualitas pekerjaan berubah. Dengan tidak adanya produksi pekerjaan besar, banyak pekerja telah dipaksa kembali ke sektor pertanian pasca-pandemi.
Sementara itu, pemuda kota semakin beralih ke ekonomi pertunjukan. Jutaan sekarang bekerja sebagai pengantar dan sopir - peran yang menyediakan pendapatan langsung tapi kurangnya pekerjaan keamanan, manfaat kesehatan, atau mobilitas ke atas.
Anggaran Rumah Tangga Dalam Tekanan
Tanda yang paling memberitahu stres tingkat tanah adalah bagaimana keluarga mengelola uang mereka. Penyimpanan keuangan jaringan telah berjuang untuk kembali dari terendah bersejarah, dan utang rumah tangga sebagai persentase PDB naik menjadi 41% di FY24. Pada awal 2025, lebih dari 28 crore (280 juta) peminjam telah menunda pinjaman, dengan rata-rata jumlah utang meningkat sekitar 40% sejak 2021. Sederhananya, banyak keluarga yang berhutang hanya untuk mempertahankan standar hidup mereka.
Raral Distress dan Inflasi
Hampir 63% dari populasi India tinggal di daerah pedesaan, menghasilkan sekitar 46% dari PDB nasional. Ini segmen besar dari populasi tetap sangat rentan terhadap kejutan iklim. Monsoon yang tidak menentu dan kondisi El Niño yang parah secara langsung mengancam hasil panen dan upah pedesaan. Sementara inflasi utama telah melayang-layang sekitar 4.3% ke 4.7%, cakulatif kost -of-hidup meningkat selama beberapa tahun terakhir telah mengikis daya pembelian penghasil harian dan kelas menengah.
Path Maju
Kekuatan makroekonomi India bukan ilusi - itu menyediakan penyangga penting terhadap ketidakstabilan global dan menarik penting investasi asing. Tapi bagi perekonomian untuk benar-benar berkembang, kekayaan yang dihasilkan di atas harus menemukan jalan ke bawah.
Tes nyata dari pendakian ekonomi India tidak akan seberapa cepat mencapai $5 triliun atau $7 triliun GDP, tetapi apakah ia dapat mentransferkan tenaga kerja yang besar ke pekerjaan yang aman, memudahkan beban utang pada kelas menengah, dan memastikan bahwa fase pertumbuhan berikutnya dirasakan di jalur-jalur sempit pasar jalan sama kuatnya seperti di kapitalnya.
