

 English
 العربية
 Deutsch
 Română
 Čeština
 Magyar
 Polski
 Hrvatski
 עברית
 Ελληνικά
 Português
 Português (Brasil)
 Slovenščina
 Српски
 Македонски
 Български
 Français
 Español
 Español (Colombia)
 Español (Argentina)
 Español (México)
 Català
 Türkçe
 Nederlands
 Italiano
 Bahasa Indonesia
 日本語
 简体中文
 繁體中文
 हिन्दी
 العربية (مصر)
 Shqip
 ไทย
 Русский
 فارسی
 Українська
 Filipino
 اردو
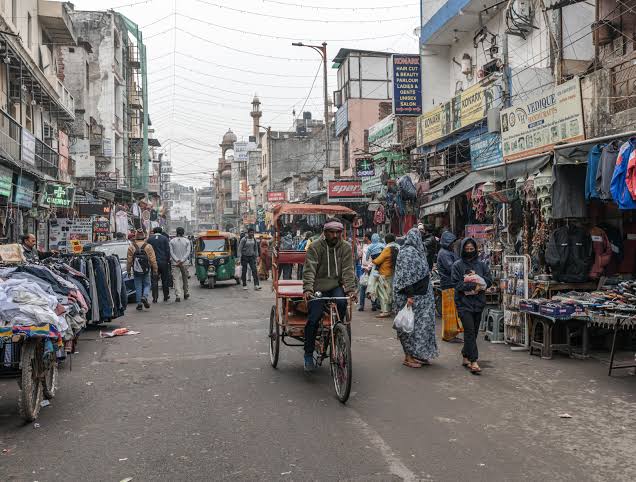
På papper är den indiska ekonomin ett globalt kraftverk. För globala investerare och makroekonomiska analytiker är det den lysande stjärnan i den post-pandemiska världen - en nation vars siffror konsekvent trotsar globala avmattningar. Men gå ut ur företagens styrelserum och på de livliga gatorna, och en mycket mer komplex, uppstår ojämn verklighet. Historien om Indien idag är en berättelse om två distinkta ekonomier som fungerar samtidigt.
Det makroekonomiska miraklet
Om du tittar på den nationella huvudboken finns det mycket att fira. Indien är fortfarande en av de snabbast växande stora ekonomierna i världen, med de senaste kvartalen som publicerar robusta reala BNP-tillväxt på cirka 7,8% till 8,2%.
Nationen är för närvarande världens femte största ekonomi och är stadigt på väg att hävda nummer tre plats 2030, med en projicerad BNP på över $ 7,3 biljoner. Detta momentum drivs till stor del av en blomstrande tjänstesektor, friska statliga kapitalutgifter och stark inhemsk efterfrågan från den övre medelklassen. Skattesamlingar, liksom GST, har visat stark dubbelsiffrig tillväxt under året, vilket indikerar solid ekonomisk aktivitet på formell nivå.
Genom dessa mätvärden ryter motorn.
Utsikten från marken: En K-formad verklighet
Men BNP är bara ett sätt att mäta en ekonomis hälsa - och det sällan fångar hur rikedom fördelas. Grundnivå ekonomiska indikatorer pekar på en "K-formad" tillväxtbana. Medan det övre benet av "K" återspeglar växande företagsvinster, lyxkonsumtion och en blomstrande aktiemarknad, avslöjar det nedåtgående benet en fungerande och medelklass som känner pressen.
Anställningsutmaningen
Normalt skulle konsekvent 7% plus BNP-tillväxt ge miljontals säkra, formella jobb. I verkligheten förblir sysselsättningen en svår smärtpunkt. Medan de totala sysselsättningsnumren kan se stabil ut, kan kvalitet kvalitet jobb är att flytta. I avsaknad av massiv tillverkning av arbetstillfällen har många arbetare tvingats tillbaka till jordbrukssektorn efter pandemin.
Samtidigt vänder sig urbana ungdomar alltmer till spelningens ekonomi. Miljontals arbetar nu som leveransförare och förare - roller som ger omedelbar inkomst men saknar arbetssäkerhet, hälsofördelar eller uppåtgående rörlighet.
Hushållsbudgetar under tryck
Det mest talande tecknet på grundnivå stress är hur familjer hanterar sina pengar. Netto ekonomiska besparingar har kämpat för att återhämta sig från historiska lågor och hushållsskulden som en procentandel av BNP ökade till 41% i FY24. I början av 2025 hade över 28 crore (280 miljoner) låntagare väntat på lån, med den genomsnittliga skuldbeloppet klättring ungefär 40% sedan 2021. Enkelt uttryckt tar många familjer skuld bara för att behålla sin levnadsstandard.
Landsbygdens nöd och inflation
Nästan 63% av Indiens befolkning bor på landsbygden, vilket genererar cirka 46% av den nationella BNP. Detta massiva segment av befolkningen är fortfarande mycket sårbart för klimatchocker. Erratiska monsuner och svåra El Niño-förhållanden hotar direkt skördar och landsbygdslöner. Medan rubrikinflationen har svävat runt en måttlig 4,3% till 4,7%, har den kumulativa kostnaden för levande ökningar under de senaste åren kraftigt eroderat köpkraften hos dagliga löntagare och lägre medelklassen.
Vägen framåt
Indiens makroekonomiska styrka är inte en illusion - den ger en avgörande buffert mot global instabilitet och lockar viktiga utländska investeringar. Men för ekonomin att verkligen trivas, måste den rikedom som genereras på toppen hitta sin väg till botten.
Det verkliga testet av Indiens ekonomiska uppstigning kommer inte att vara hur snabbt det når en $ 5 biljoner eller $ 7 biljoner BNP, men om det kan överföra sin massiva informella arbetskraft till säkra jobb, lindra skuldbördan på sin medelklass, och se till att nästa fas av tillväxt känns i de smala banorna på sina gatumarknader lika starkt som det är i sina finansiella huvudstäder.
